
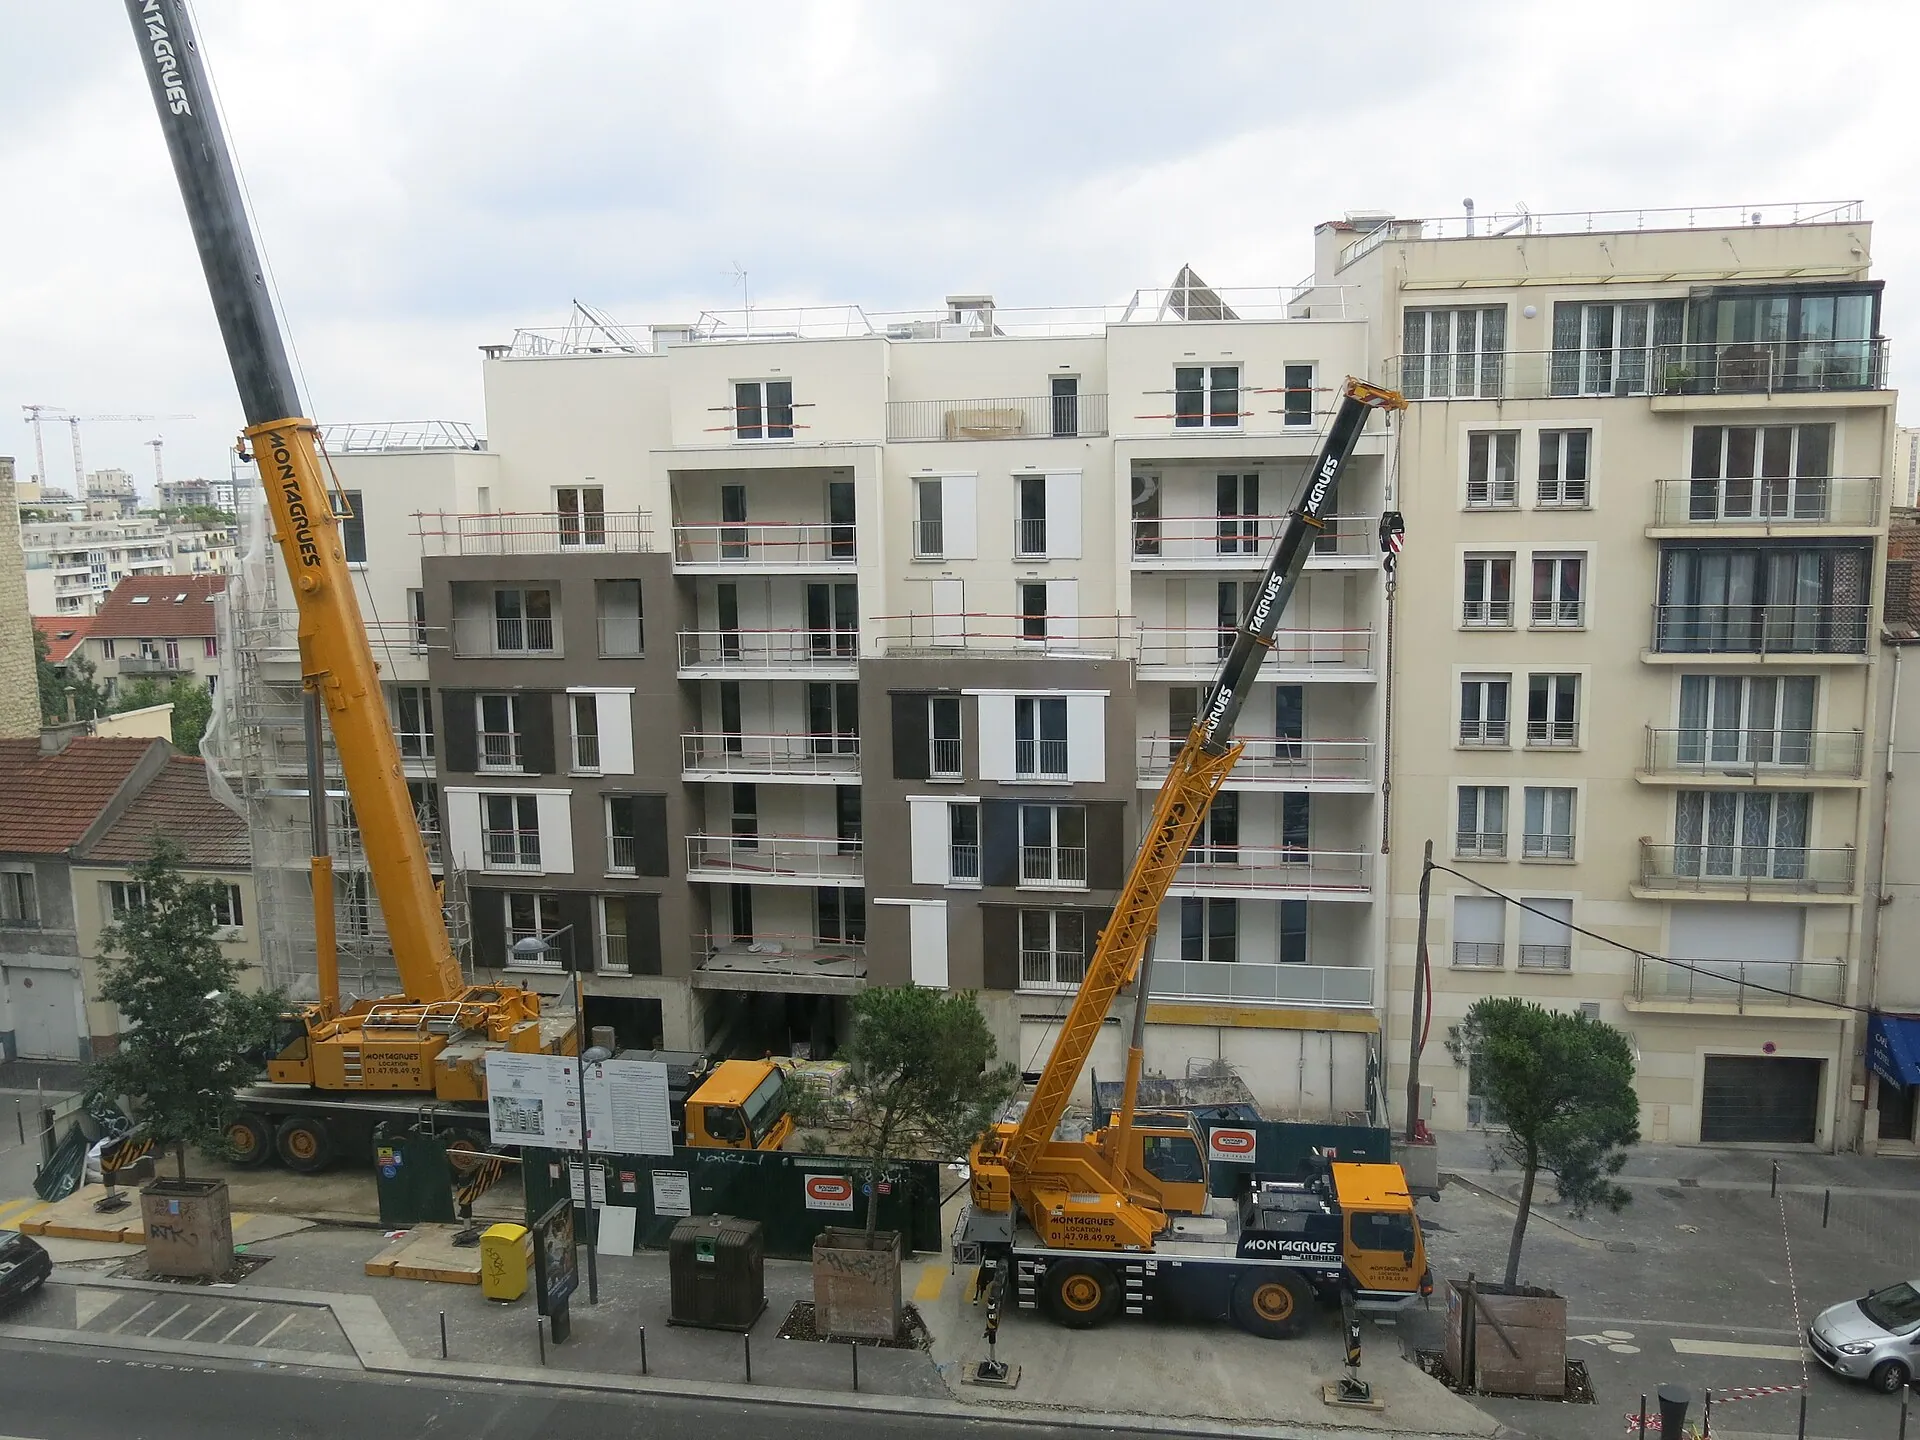
Acheter en VEFA (vente en l'état futur d'achèvement), c'est acquérir un logement qui n'existe pas encore, en le payant au fur et à mesure de l'avancement du chantier. La loi encadre fortement ce type d'achat : contrat de réservation, garantie financière d'achèvement, paiements échelonnés, garanties après livraison. Le conseil central : lisez la notice descriptive, vérifiez la garantie et suivez vous-même le chantier avant de payer chaque appel de fonds.
Explications détaillées
Comment se déroule une VEFA
Dans une vente en l'état futur d'achèvement, le promoteur vend un logement qu'il construit. L'acheteur devient propriétaire du sol et des constructions au fur et à mesure de leur édification, et paie par fractions selon l'avancement. À la fin, l'immeuble est livré, vérifié et remis à l'acheteur.
Le parcours se déroule en quatre temps : le contrat de réservation, la signature de l'acte de vente chez le notaire, le suivi du chantier avec ses appels de fonds, puis la livraison.
Le contrat de réservation
Avant l'acte de vente, l'acheteur signe un contrat de réservation avec le promoteur. Il décrit le bien, son prix, sa surface, le calendrier prévisionnel et les modalités de financement. Un dépôt de garantie est versé, plafonné par la loi selon le délai prévu entre la réservation et la vente, et placé sur un compte séquestre. Il est restitué si la vente ne se fait pas pour une raison prévue au contrat.
Le délai de rétractation et la notice descriptive
La loi accorde à l'acquéreur un délai de réflexion de 10 jours après la notification du contrat de réservation. Le projet d'acte et la notice descriptive doivent lui être envoyés au moins un mois avant la signature chez le notaire. La notice est le document essentiel : elle liste les matériaux, les équipements, les finitions, les performances énergétiques. Tout ce qui n'y figure pas n'est pas dû. Lisez-la ligne par ligne, et comparez-la avec les plans et avec l'appartement témoin éventuel.
Les garanties qui vous protègent
La garantie financière d'achèvement
C'est la protection la plus importante. Le promoteur doit fournir une garantie, apportée par une banque ou un assureur, qui assure l'achèvement de l'immeuble si lui-même ne peut plus le faire. L'acte de vente doit la mentionner. Exigez de voir l'attestation et vérifiez qu'elle couvre bien votre programme.
Les garanties légales après la livraison
- La garantie de parfait achèvement : pendant un an après la livraison, le promoteur doit réparer tous les désordres signalés.
- La garantie biennale : pendant deux ans, elle couvre le bon fonctionnement des éléments d'équipement dissociables (robinetterie, volets, radiateurs).
- La garantie décennale : pendant dix ans, elle couvre les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination.
La construction doit également être couverte par une assurance dommages-ouvrage, qui permet d'obtenir des réparations rapidement sans attendre la détermination des responsabilités.
Le calendrier des paiements
Le prix n'est pas payé d'un seul coup. La loi plafonne les sommes exigibles à chaque étape du chantier. Un échéancier classique ressemble à ceci :
| Étape | Part cumulée maximale du prix |
|---|---|
| À la signature de l'acte (achèvement des fondations) | 35 % |
| Mise hors d'eau | 70 % |
| Achèvement de l'immeuble | 95 % |
| Remise des clés | 100 % |
Ces plafonds sont fixés par la loi, et le promoteur peut demander moins, mais pas davantage. Le solde de 5 % peut être consigné si des réserves subsistent à la livraison.
Vérifier avant de payer
Un appel de fonds doit correspondre à une étape réellement atteinte. Si vous recevez une demande qui vous semble en avance sur le chantier, demandez une attestation d'avancement signée par l'architecte ou le maître d'œuvre. Allez voir le chantier lorsque c'est possible, et prenez des photos datées. Cela vous aidera en cas de litige.
La livraison et les réserves
La livraison se fait lors d'une visite de réception, en présence du promoteur ou de son représentant. C'est le moment le plus décisif. Prenez votre temps : ouvrez toutes les fenêtres, testez les prises, l'eau chaude, la ventilation, les volets. Contrôlez les surfaces et comparez avec le plan. Notez dans un procès-verbal toutes les réserves, c'est-à-dire tous les défauts constatés : fissures, peintures, joints, finitions.
- Faites-vous accompagner d'une personne qui connaît le bâtiment, ou d'un expert en réception de logement.
- Ne signez pas sans avoir noté tout ce qui vous gêne.
- Gardez le solde prévu tant que les réserves ne sont pas levées.
- Faites suivre vos réserves par lettre recommandée, avec un délai de correction.
Après la remise des clés, vous disposez d'un mois pour signaler des défauts qui n'avaient pas été remarqués le jour de la livraison, au titre de la garantie de parfait achèvement ou, s'il s'agit de vices apparents, par un courrier au promoteur.
Les risques propres à la VEFA
Acheter sur plan comporte des risques que l'on n'a pas en achetant du bâti existant.
- Le retard de livraison. Il est fréquent. Le contrat doit prévoir une date et les cas de report légitime (intempéries, grève), ainsi que d'éventuelles pénalités.
- L'écart entre le plan et la réalité. Une vue, une orientation, une hauteur sous plafond peuvent se révéler différentes de ce que l'on imaginait.
- Le prix des extras. Les modifications demandées en cours de chantier sont souvent facturées plus cher.
- Le contexte du marché. Votre logement sera livré dans un à deux ans : vérifiez que votre financement tient jusque-là.
Qui est le promoteur
Avant de vous engager, renseignez-vous sur le promoteur : ses réalisations précédentes, la qualité de ses livraisons, ses délais habituels, sa solidité financière. Visitez un programme livré et interrogez ses occupants. Un projet bien présenté en plaquette ne vaut que par la capacité de l'entreprise à le mener à terme.
Les questions à poser avant de réserver
Demandez la date prévue de livraison et les causes de report qui seront admises au contrat. Faites préciser la surface habitable, l'orientation, les places de stationnement et les charges de copropriété estimées. Informez-vous de la performance énergétique annoncée, du type de chauffage et de la présence d'un contrat d'entretien. Enfin, comparez le prix au mètre carré avec les ventes du quartier, en vous appuyant sur les chiffres publiés par les notaires : un logement neuf se paie souvent plus cher que l'ancien, et il faut savoir à quoi correspond cet écart.
Conclusion
La VEFA est un cadre protecteur, à condition d'en connaître les pièces : réservation, notice, garantie d'achèvement, échéancier, réception. Lire, vérifier et noter chaque étape vous évite la plupart des déconvenues. Pour comparer un programme neuf avec un bien existant, échangeons avec une agence de confiance avant de réserver.
Parler de votre projet avec Arborelia
Arborelia est une agence immobilière et de promotion immobilière haut de gamme, basée au Vésinet, active à Paris, dans l'Ouest parisien et sur la Côte d'Azur. Pour un achat, une vente, une estimation ou un projet d'investissement, contactez-nous au 06 52 10 54 64 ou à contact@arborelia.fr.
Cet article est fourni à titre d'information générale et ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Chaque situation mérite l'avis d'un notaire ou d'un conseiller. Arborelia vous accompagne sur le volet immobilier de votre projet.