
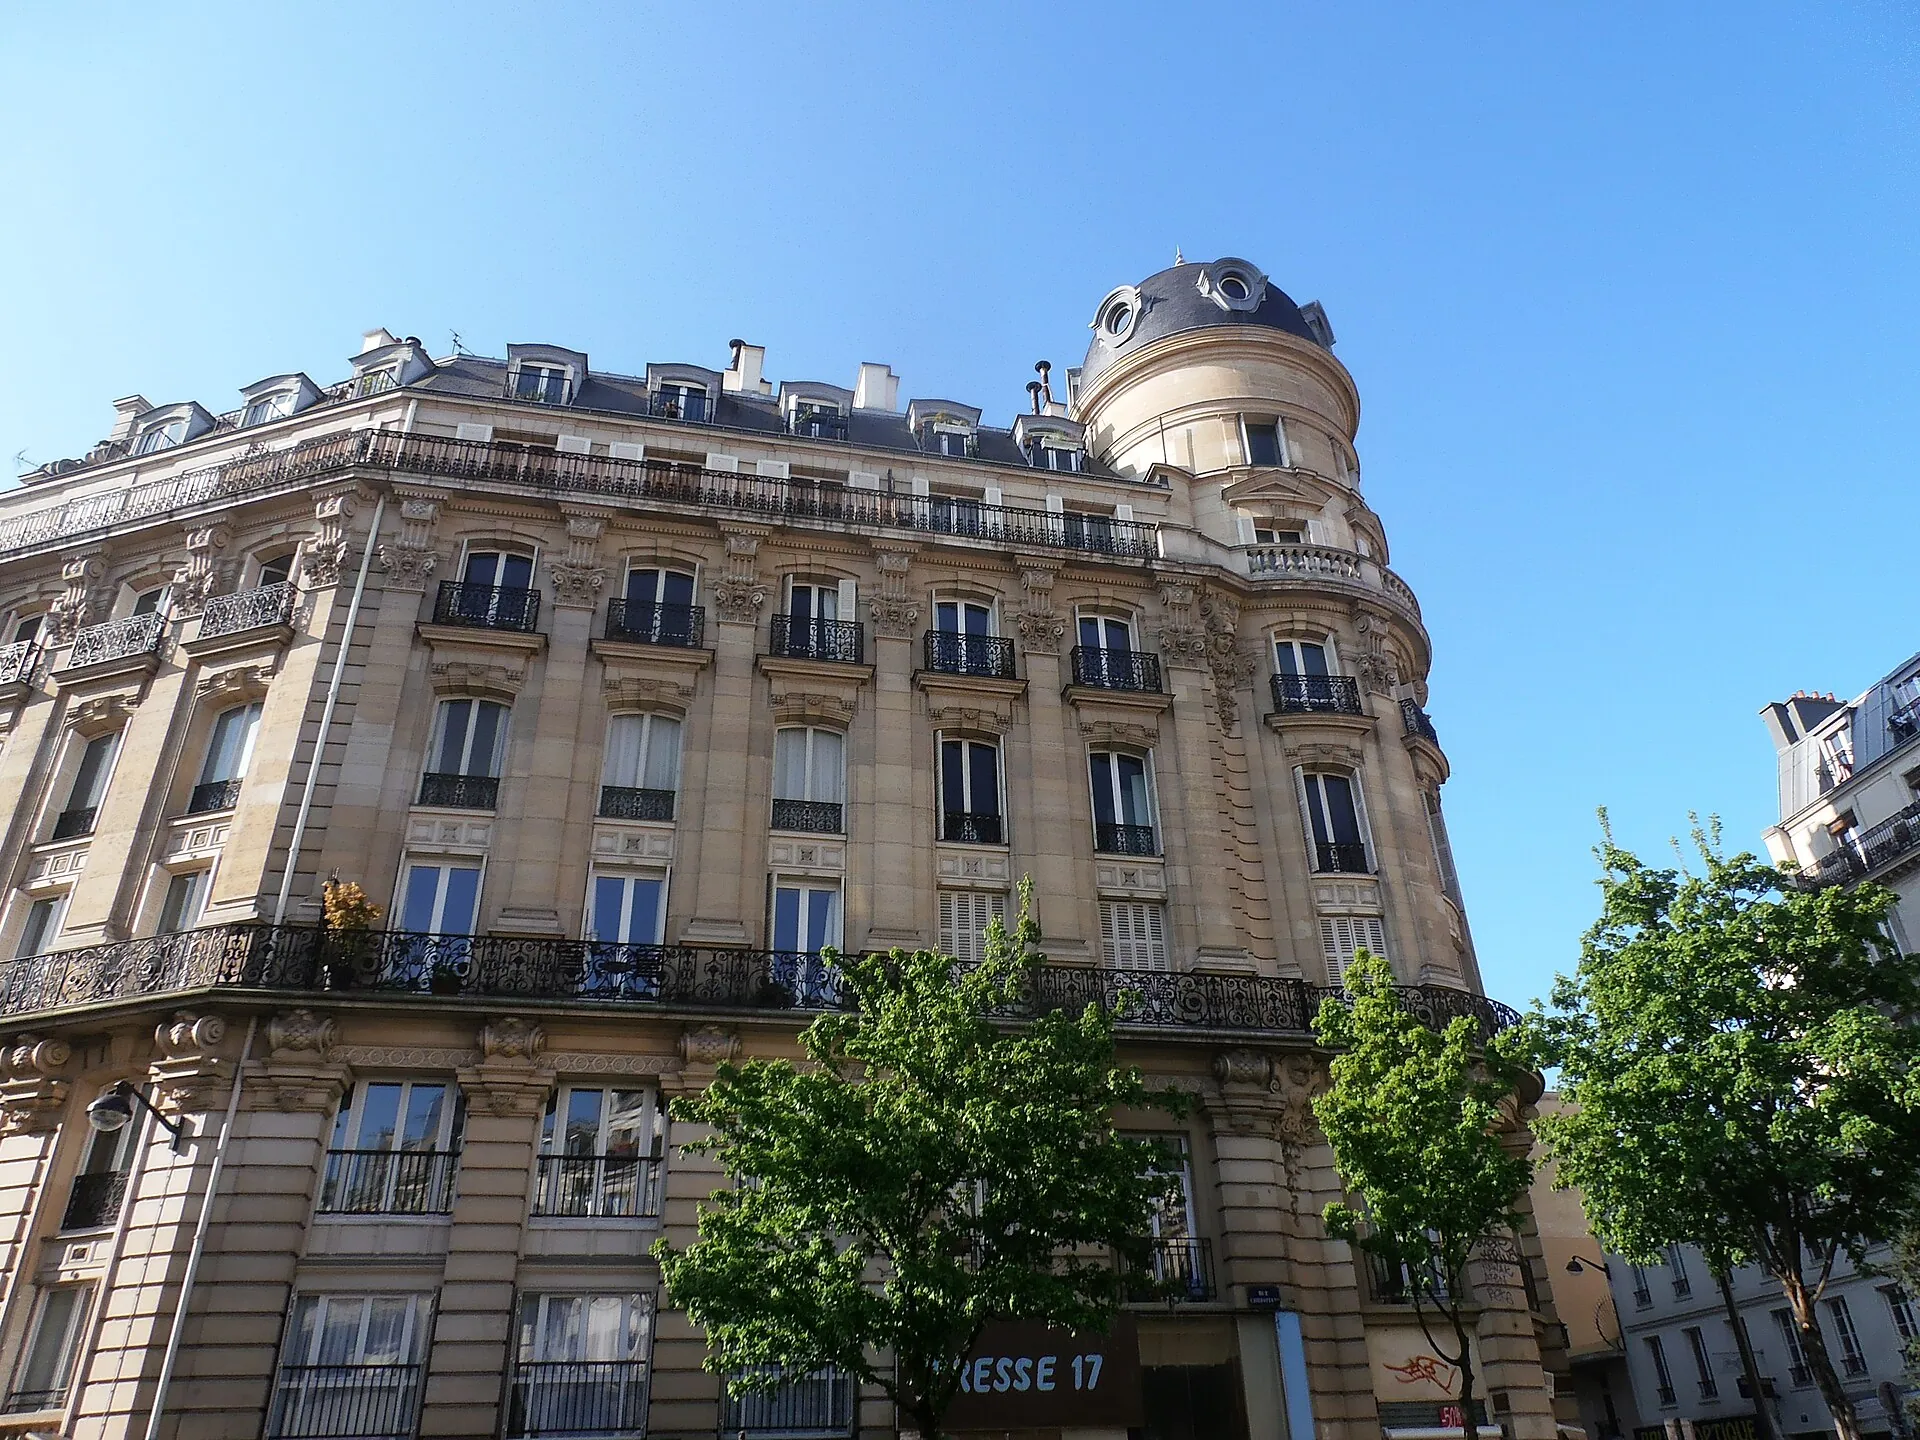
Un immeuble de rapport est un immeuble entier, loué par lots, qui procure des revenus réguliers à son propriétaire. Il demande un capital important, du temps et une lecture sérieuse de l'état locatif, des baux et du bâti. Son avantage tient à l'effet de volume et à la possibilité de valoriser les lots. Ses risques sont la vacance, les gros travaux et la dépendance à un seul bâtiment. Une analyse chiffrée, lot par lot, évite l'essentiel des mauvaises surprises.
Explications détaillées
Ce que l'on achète et pour qui
Un immeuble de rapport est un bâtiment appartenant à un seul propriétaire, divisé en logements, parfois avec des commerces au rez-de-chaussée, et loué à des locataires distincts. À la différence d'un appartement en copropriété, vous détenez tout le bâtiment : murs, toiture, escalier, cour. Vous décidez des travaux, mais vous les payez seul.
Ce type d'achat s'adresse à des investisseurs qui ont déjà une expérience de la location et qui disposent soit d'un capital important, soit d'un financement solide. Il peut convenir à une famille qui veut constituer un patrimoine durable, à un investisseur qui cherche à regrouper plusieurs biens dans une structure unique, ou à un professionnel qui prévoit une opération de rénovation et de revente par lots. Il convient moins à quelqu'un qui souhaite peu de gestion : même confié à un administrateur, un immeuble entier demande des décisions régulières.
Lire l'état locatif et les baux
La première pièce à demander est l'état locatif : un tableau listant chaque lot, sa surface, son loyer, la date du bail, le montant du dépôt de garantie, la situation du locataire. Il doit être complété par une copie de chacun des baux.
Ce qu'il faut regarder
- le niveau des loyers par rapport au marché : trop bas, ils peuvent être revalorisés à terme, mais pas toujours facilement ; trop hauts, ils risquent de ne pas tenir au renouvellement ;
- la durée des baux et leurs dates d'échéance : plusieurs congés en même temps créent un risque de vacance ;
- la situation des locataires : ancienneté, protections particulières (personnes âgées, par exemple), éventuels impayés ;
- les logements vacants ou occupés par le vendeur, qui seront livrés libres ou occupés selon l'accord ;
- les baux commerciaux, qui obéissent à des règles distinctes de celles des baux d'habitation (durée, loyer, destination).
Faites aussi vérifier la réalité des paiements : relevés de loyers encaissés, impayés en cours, litiges ou procédures. Le vendeur doit vous communiquer ces informations, et votre notaire les reprendra dans l'acte.
Charges et travaux
Dans un immeuble entier, toutes les charges reviennent au propriétaire, sauf celles que la loi permet de récupérer auprès des locataires : taxe d'enlèvement des ordures ménagères, entretien courant, eau, chauffage collectif, selon les cas. Demandez les factures des trois dernières années : assurance, entretien des parties communes, chauffage, ascenseur, taxe foncière.
Les travaux sont le principal poste d'incertitude. Faites examiner par un professionnel :
- la toiture et la charpente : étanchéité, ancienneté, isolation ;
- les façades : fissures, enduits, ravalement à prévoir ;
- les réseaux : électricité des parties communes, plomberie, colonnes d'évacuation ;
- les planchers et les escaliers, notamment dans les immeubles anciens ;
- le chauffage collectif, s'il existe : âge de la chaudière, contrat d'entretien ;
- les diagnostics : amiante, plomb, termites, performance énergétique de chaque lot.
Les logements les moins performants sur le plan énergétique sont soumis à des restrictions de location. Un immeuble comportant plusieurs lots mal classés peut donc demander une rénovation importante avant de pouvoir continuer à être loué. C'est un point central de la négociation du prix.
Valoriser : rénover, louer mieux, vendre par lots
Un immeuble de rapport offre plusieurs leviers de valorisation. Rénover des lots vacants ou vétustes permet de les relouer à un loyer plus élevé, dans le respect des règles locales. Améliorer les parties communes et la performance énergétique protège la valeur sur le long terme. Une division en lots vendus séparément peut, dans certains cas, produire un prix global supérieur à celui de l'immeuble entier, mais elle suppose de respecter des règles précises et fait l'objet d'un article spécifique sur ce blog (voir nos actualités).
La valorisation ne se promet pas : elle se calcule. Pour chaque lot, estimez le coût de la remise en état, le loyer attendu après travaux, la vacance pendant les travaux et les frais de financement. Gardez une marge d'imprévu d'au moins 10 à 15 % du budget travaux dans un bâtiment ancien.
Le financement
Les banques examinent le projet à partir de deux éléments : votre situation personnelle et la capacité de l'immeuble à générer des revenus. Un état locatif clair, des baux en règle et un devis de travaux sérieux renforcent le dossier. L'apport demandé est souvent plus important que pour une résidence principale. Certains investisseurs achètent via une société civile immobilière ou une société à l'impôt sur les sociétés, ce qui a des conséquences sur la fiscalité, la transmission et la revente. Le choix de la structure se prépare avec un notaire et un conseiller fiscal avant de signer.
Prévoyez aussi une trésorerie de sécurité : taxe foncière, travaux d'urgence, vacance d'un ou deux lots. Un immeuble bien acheté se fragilise vite si l'on a calibré le crédit au plus juste.
Les risques principaux
- Concentration : tout votre investissement repose sur un seul bâtiment et une seule adresse.
- Vacance : plusieurs lots libres en même temps réduisent fortement les revenus.
- Travaux : un poste lourd imprévu peut absorber des années de loyers.
- Réglementation : encadrement des loyers dans certaines zones, obligations énergétiques, règles de la location meublée.
- Revente : le marché des immeubles entiers est plus étroit que celui des appartements, et la vente peut demander plus de temps.
La question de la gestion au quotidien
Un immeuble entier crée des tâches que l'on n'a pas avec un seul appartement : relation avec plusieurs locataires, entretien des parties communes, contrats (ascenseur, chauffage, nettoyage), assurances, régularisation des charges de chaque lot. Certains propriétaires les confient à un administrateur de biens, dont le coût vient diminuer le rendement. D'autres s'en occupent eux-mêmes, au prix d'un temps important. Intégrez ce choix dans votre calcul avant d'acheter, et non après.
Prévoyez aussi de la souplesse : un immeuble se gère mieux avec un artisan de confiance pour chaque corps de métier, qui connaît le bâtiment et réagit vite.
Conclusion
Un immeuble de rapport récompense la préparation : lecture rigoureuse de l'état locatif, expertise du bâti, budget de travaux prudent et financement équilibré. Si vous envisagez un tel achat, ou si vous possédez un immeuble et songez à le vendre, échangeons avec une agence de confiance : Arborelia, basée au Vésinet, intervient à Paris, dans l'Ouest parisien et sur la Côte d'Azur.
Parler de votre projet avec Arborelia
Arborelia est une agence immobilière et de promotion immobilière haut de gamme, basée au Vésinet, active à Paris, dans l'Ouest parisien et sur la Côte d'Azur. Pour un achat, une vente, une estimation ou un projet d'investissement, contactez-nous au 06 52 10 54 64 ou à contact@arborelia.fr.
Cet article est fourni à titre d'information générale et ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Chaque situation mérite l'avis d'un notaire ou d'un conseiller. Arborelia vous accompagne sur le volet immobilier de votre projet.