
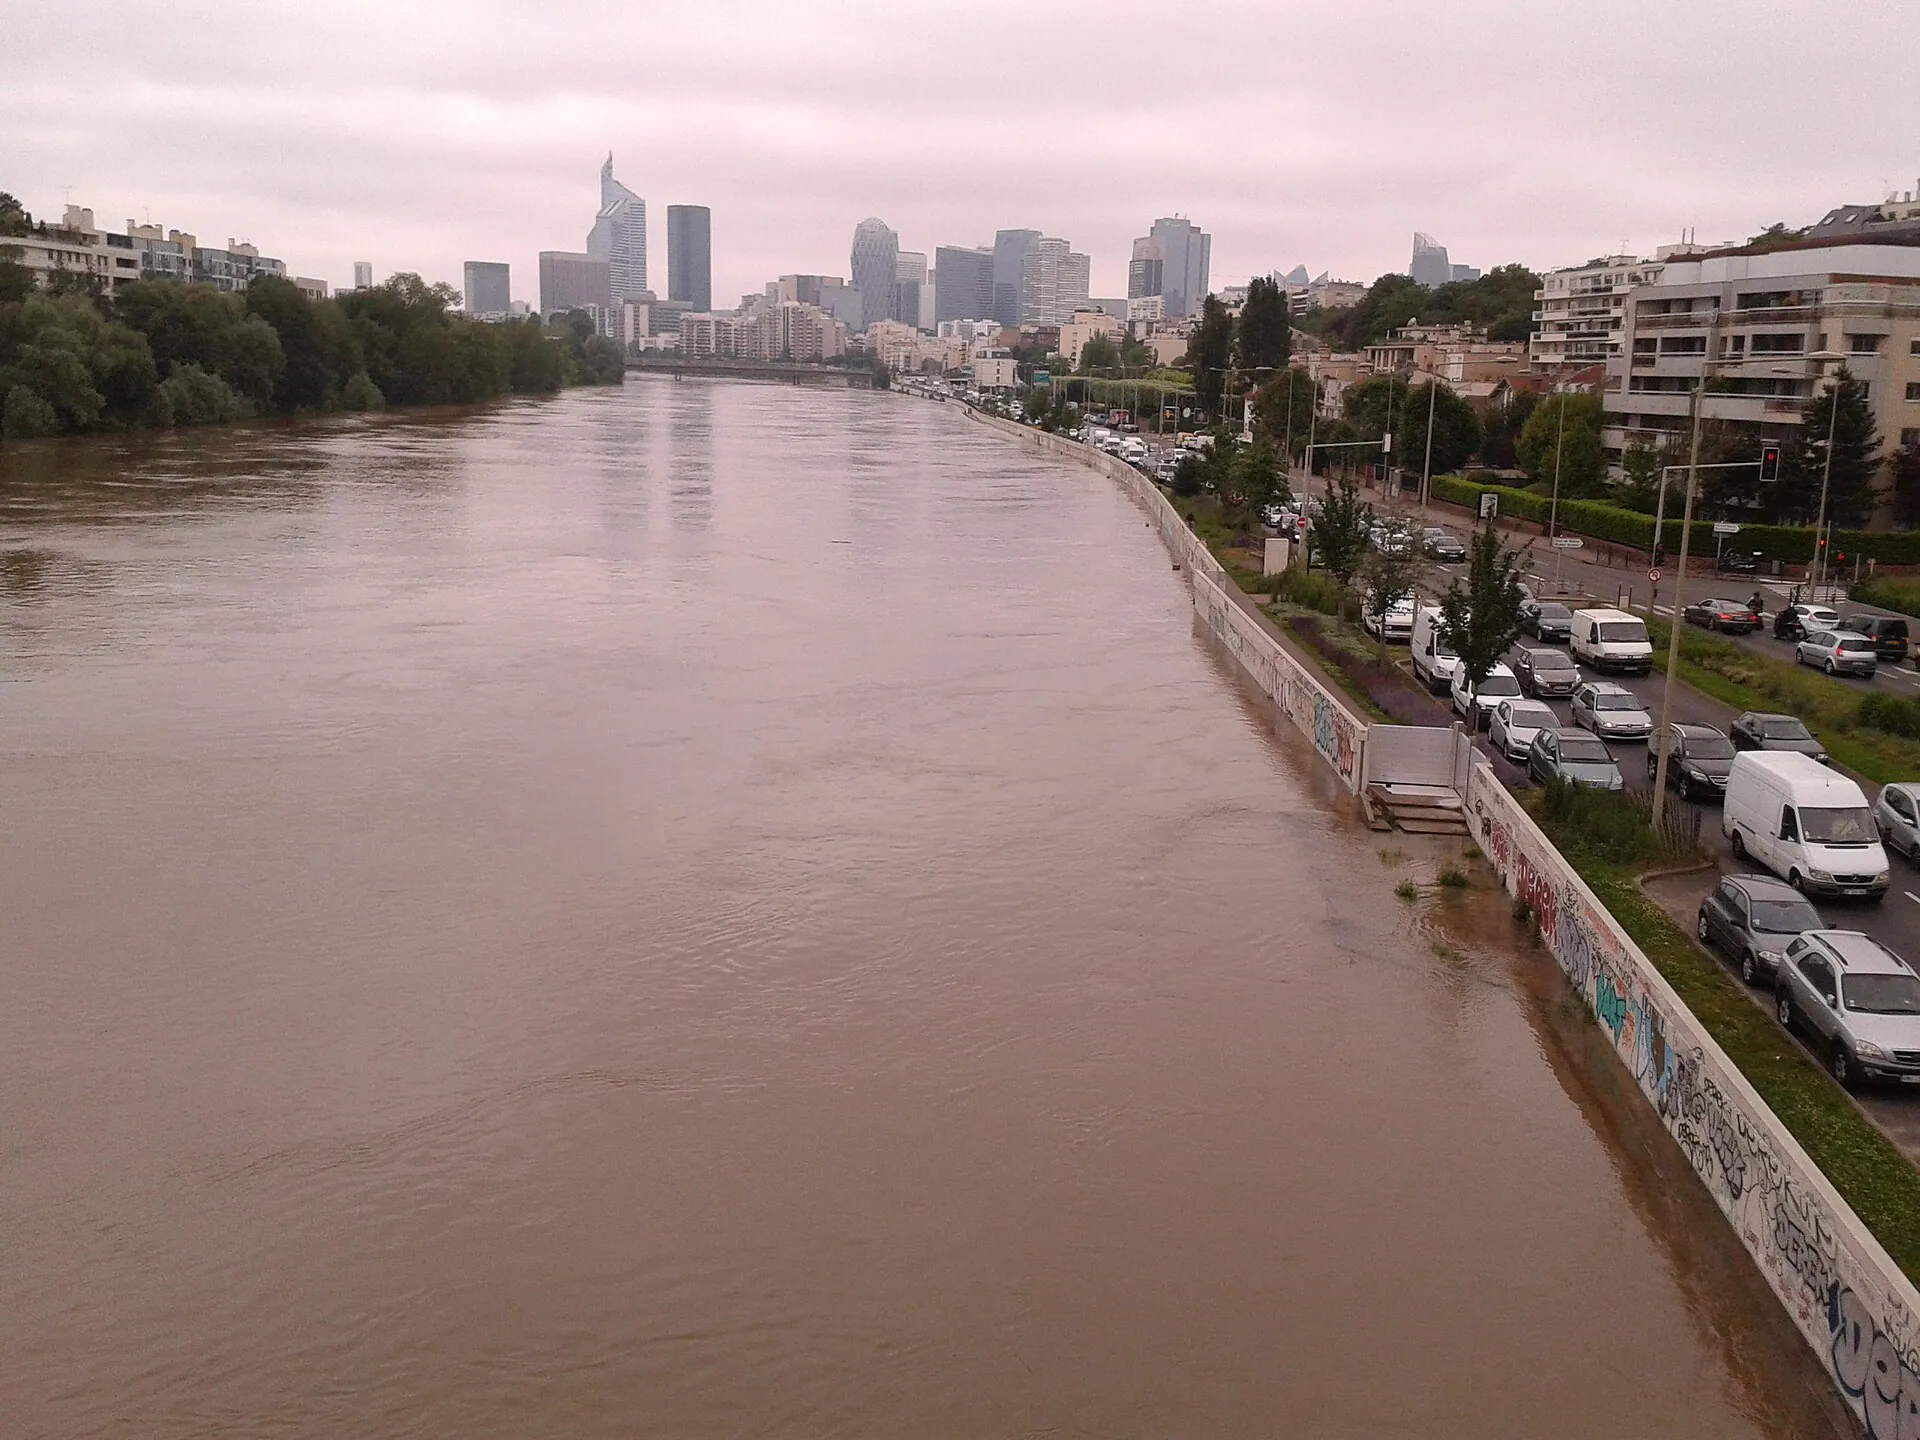
Les bords de Seine et d'Oise offrent un cadre recherché, mais une partie de ces communes est exposée aux crues. Le plan de prévention du risque d'inondation (PPRI) définit des zones où l'on peut construire sous conditions, et d'autres où on ne le peut pas. Ce qu'il faut retenir : consultez le PPRI et l'état des risques avant l'offre d'achat, interrogez votre assureur, et prévoyez le coût des mesures d'adaptation du bâtiment.
Explications détaillées
Ce qu'est un PPRI
Le plan de prévention du risque d'inondation est un document de l'État, élaboré avec les communes concernées. Il délimite les zones exposées à des crues, à partir d'une crue de référence (en général la plus forte crue connue, ou une crue centennale si elle est supérieure). Une fois approuvé, il constitue une servitude d'utilité publique annexée au plan local d'urbanisme : ses règles s'imposent à toutes les autorisations d'urbanisme.
La vallée de la Seine et celle de l'Oise ont connu plusieurs crues importantes, dont celle de 1910, qui sert encore de référence historique pour la région parisienne, et des épisodes plus récents comme ceux de 2016 et de 2018. Ces événements ont rappelé que l'eau peut monter lentement mais durablement, avec des conséquences sur les caves, les rez-de-chaussée et l'accès aux quartiers.
Lire le zonage
Un PPRI classe les terrains en zones selon l'importance de l'aléa (hauteur d'eau, vitesse du courant, durée de submersion) et selon les enjeux (zone urbanisée ou non). Les appellations varient selon les départements, mais on retrouve des logiques communes.
- Les zones rouges, où l'aléa est fort ou où l'espace doit rester libre pour l'expansion de la crue. La construction nouvelle y est en règle générale interdite ou très limitée.
- Les zones bleues ou orange, plus urbanisées, où l'aléa est moindre. La construction est autorisée sous conditions : surélévation du plancher habitable au-dessus de la cote de crue, interdiction des sous-sols, matériaux résistants à l'eau, limitation de l'emprise.
- Les zones blanches, non exposées à la crue de référence, mais qui peuvent être concernées par d'autres risques, notamment le ruissellement.
Le PPRI comporte une carte, un règlement et une note de présentation. Lisez le règlement de la zone qui correspond à votre parcelle, pas seulement la carte : certaines règles s'appliquent selon qu'il s'agisse d'une construction nouvelle, d'une extension ou d'un simple aménagement.
Ce que l'on peut faire dans une zone constructible sous conditions
Les règles vont de l'obligation de caler le premier plancher habitable au-dessus de la cote de référence à l'interdiction de créer de nouveaux logements en rez-de-chaussée. Elles encadrent aussi l'extension d'une maison existante, souvent plafonnée à un pourcentage d'emprise ou à une surface maximale. Les clôtures, remblais et annexes peuvent être restreints pour ne pas gêner l'écoulement de l'eau.
Les obligations lors de la vente
Lorsqu'un bien est situé dans une zone couverte par un plan de prévention des risques, le vendeur doit annexer à la promesse et à l'acte un état des risques, appelé état des risques et pollutions (information de l'acquéreur ou du locataire). Il précise les risques auxquels le bien est exposé et les sinistres indemnisés au titre des catastrophes naturelles depuis l'arrivée du vendeur. Ce document a une durée de validité courte, de six mois, et doit être mis à jour avant la signature.
Le vendeur doit aussi déclarer à l'acquéreur les sinistres dont il a connaissance. Un oubli ou une réponse inexacte peut entraîner une réduction du prix ou une annulation de la vente. En tant qu'acquéreur, demandez les justificatifs de sinistre, les rapports d'expertise et les travaux de remise en état réalisés.
La consultation du site officiel d'information sur les risques naturels permet d'obtenir un rapport par adresse. Il complète les informations fournies par le vendeur.
Assurance et financement
En France, la garantie contre les catastrophes naturelles est incluse dans les contrats d'assurance habitation. Elle s'applique lorsqu'un arrêté interministériel reconnaît l'état de catastrophe naturelle. Elle couvre les dommages, après paiement d'une franchise fixée par la loi, et peut être majorée si la commune n'est pas dotée d'un plan de prévention approuvé.
- Demandez un devis à votre assureur avant de signer. Certains biens très exposés peuvent subir des franchises élevées ou des conditions particulières.
- Vérifiez les biens couverts : caves, annexes, dépendances, mobilier, véhicules.
- Informez votre banque. Un bien en zone rouge peut limiter le montant ou la durée du prêt, et certains établissements demandent une couverture adaptée.
Travaux d'adaptation : réduire la vulnérabilité
Il est possible de rendre un bâtiment moins fragile face à l'eau sans transformer son aspect. Quelques mesures courantes :
- Surélever les tableaux électriques et les compteurs au-dessus de la cote de crue.
- Choisir des matériaux résistants à l'humidité dans les parties basses (carrelage, cloisons hydrofuges, menuiseries adaptées).
- Installer des batardeaux pour fermer les ouvertures et un clapet anti-retour sur les évacuations.
- Placer la chaudière et les équipements sensibles à l'étage.
- Prévoir un système de pompage dans les sous-sols, quand ils sont autorisés.
Certaines de ces mesures bénéficient de subventions dans les territoires couverts par un programme de prévention. Interrogez la mairie ou la préfecture.
Ne pas oublier l'accès
Un terrain peut être protégé par sa hauteur, mais son accès routier peut se retrouver coupé pendant une crue. Lors de la visite, repérez l'itinéraire d'évacuation et les services accessibles. Le risque ne concerne pas seulement le bâtiment, mais aussi la vie quotidienne pendant quelques jours ou semaines.
Une grille de vérification avant d'acheter
- Demander le PPRI et l'état des risques de la commune.
- Repérer la zone exacte de la parcelle et lire le règlement correspondant.
- Obtenir le détail des sinistres passés et des travaux effectués.
- Faire chiffrer une assurance habitation avec garantie catastrophe naturelle.
- Évaluer le coût des travaux d'adaptation et de l'éventuelle extension future.
- Comparer le prix avec celui de biens comparables hors zone inondable, en gardant en tête que la proximité du fleuve a aussi une valeur.
Les questions à poser au vendeur
Lors de la visite, posez des questions simples. Le bien a-t-il déjà été touché par l'eau, dans la cave, le jardin ou la maison ? Quels dommages, et quelle indemnisation ? Quels travaux ont suivi ? L'assureur a-t-il modifié ses conditions après le sinistre ? Existe-t-il des équipements d'évacuation ou de protection ? Les réponses doivent figurer par écrit dans l'acte. Un vendeur transparent facilite la transaction, et un acquéreur bien informé négocie sans crainte une décote proportionnée au risque réel.
Conclusion
Un bien près de la Seine n'est pas à écarter, à condition de connaître son exposition, ses règles de construction et son coût d'assurance. Lire le PPRI avant l'offre évite les mauvaises surprises et permet de négocier sur des bases saines. Pour étudier un achat ou une vente en bord de fleuve, échangez avec une agence de confiance connaissant les communes de la boucle de la Seine et leurs documents d'urbanisme.
Parler de votre projet avec Arborelia
Arborelia est une agence immobilière et de promotion immobilière haut de gamme, basée au Vésinet, active à Paris, dans l'Ouest parisien et sur la Côte d'Azur. Pour un achat, une vente, une estimation ou un projet d'investissement, contactez-nous au 06 52 10 54 64 ou à contact@arborelia.fr.
Cet article est fourni à titre d'information générale et ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Chaque situation mérite l'avis d'un notaire ou d'un conseiller. Arborelia vous accompagne sur le volet immobilier de votre projet.